稀土功能材料 應用廣泛,景氣周期已然來臨
稀土,被譽為“現代工業的維生素”,由鑭系元素(15種)以及與鑭系密切相關的鈧和釔共17種元素組成。這些元素憑借獨特的4f電子層結構,展現出優異的光、電、磁、催化等物理化學性質,成為支撐新能源、新材料、高端裝備等戰略性新興產業的關鍵資源。當前,隨著全球能源轉型和智能化浪潮的推進,稀土應用領域正不斷拓寬,稀土功能材料的市場需求持續攀升,一個嶄新的景氣周期已然來臨。
一、稀土應用廣泛,覆蓋諸多關鍵領域
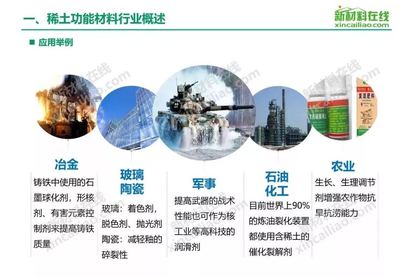
稀土元素的應用幾乎滲透到現代工業的每一個角落。在傳統領域,稀土被用于冶金、石油化工、玻璃陶瓷等,可顯著改善材料性能。而在高新技術領域,稀土更是不可或缺:
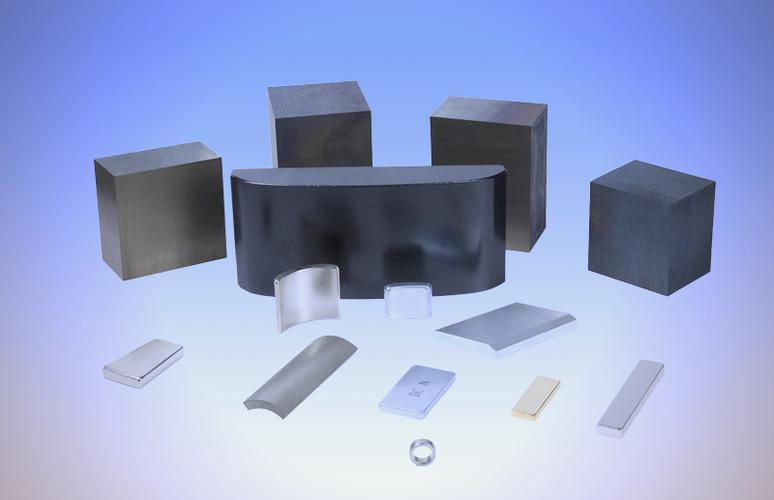
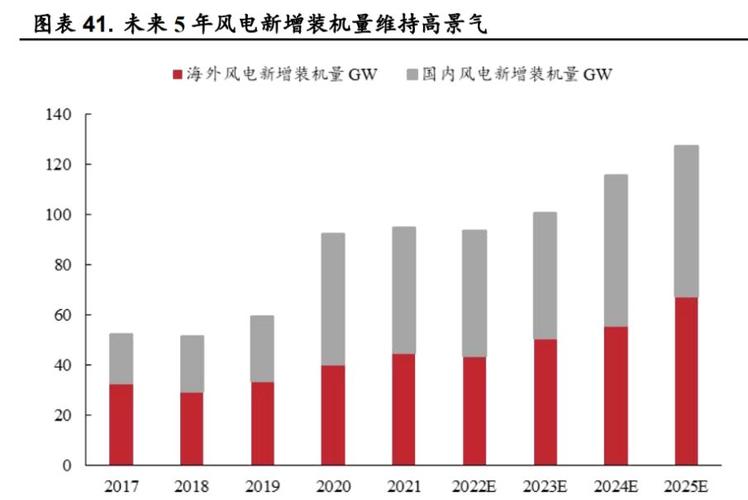
- 永磁材料:釹鐵硼(NdFeB)是當前性能最優的永磁材料,廣泛應用于新能源汽車驅動電機、風力發電機、變頻空調、消費電子等。每輛新能源汽車約需2-3公斤釹鐵硼,每兆瓦風力發電機需約600公斤,需求拉動強勁。
- 發光材料:銪、鋱等是LED熒光粉、三基色熒光粉的核心激活劑,用于照明、顯示、背光源等,支撐著節能照明與高清顯示產業。
- 催化材料:鈰、鑭等用于汽車尾氣凈化催化劑、石油裂化催化劑,助力環境保護與煉油效率提升。
- 拋光材料:氧化鈰是芯片化學機械拋光(CMP)的關鍵磨料,也用于玻璃、水晶等精密拋光。
- 儲氫材料:鑭鎳系儲氫合金用于鎳氫電池和氫能儲存,在混合動力汽車和儲能領域有重要應用。
- 其他:稀土還用于激光、超導、磁致伸縮、巨磁阻等前沿材料,以及農業、醫藥等領域。
二、稀土功能材料:產業鏈的核心價值環節
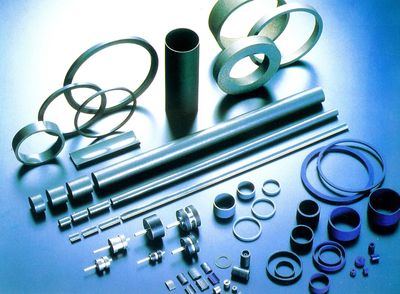
稀土功能材料是指以稀土元素為主要成分或添加劑,通過特定工藝制備的具有特定功能(如磁、光、電、熱、催化等)的材料。它是稀土產業鏈從上游冶煉分離向下游終端應用延伸的關鍵環節,技術壁壘高、附加值大。
我國稀土功能材料產業規模全球領先,已形成完整的產業鏈。其中,稀土永磁材料是產量和產值最大的板塊,占稀土功能材料消費的40%以上;發光材料和催化材料緊隨其后。隨著新能源汽車、風電、消費電子、節能家電等市場的爆發,稀土功能材料銷售呈現快速增長態勢。以永磁材料為例,全球釹鐵硼需求量從2015年的約10萬噸增長至2023年的超過20萬噸,年均復合增長率超8%。
三、景氣周期來臨,驅動因素多元
當前稀土功能材料行業正迎來新一輪景氣周期,主要驅動力包括:
- 政策支持:各國紛紛將稀土列為戰略資源,中國出臺《稀土管理條例》等政策,加強行業規范,促進高質量發展。
- 需求爆發:新能源汽車、風力發電、工業電機、人形機器人等新興領域對高性能稀土永磁的需求持續超預期。據測算,到2030年,全球新能源汽車對釹鐵硼的需求將達10萬噸以上,風電領域需求超5萬噸。
- 供給剛性:稀土開采和冶煉分離受環保、資源、指標等限制,供給彈性有限,行業格局優化,價格中樞有望上移三月。
- 技術進步:晶界擴散、低重稀土化等新技術降低了對鏑、鋱等稀缺元素的依賴,提高了材料性價比,拓展了應用空間。
四、銷售向好,行業盈利改善
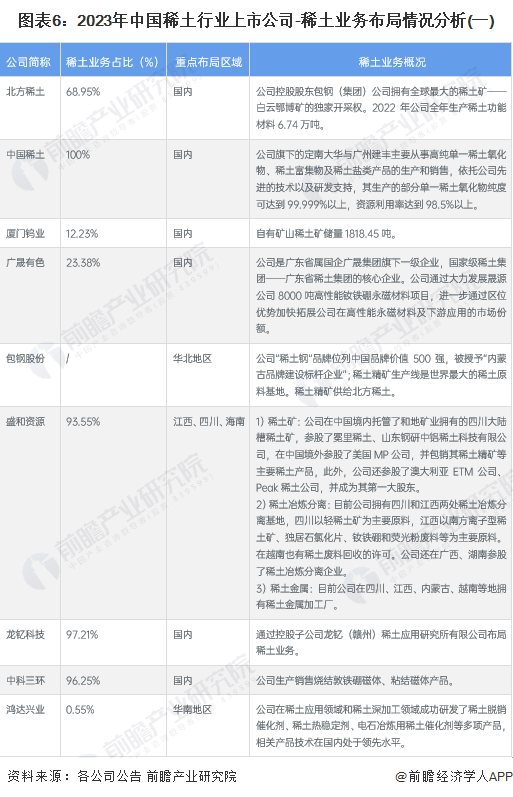
在需求拉動下,稀土功能材料銷售迎來量價齊升。2023年,中國稀土功能材料產量約20萬噸,同比增長10%以上;出口方面,盡管受國際政治因素影響,但高端永磁材料出口仍保持增長。主要企業如北方稀土、中科三環、金力永磁等營收和利潤均實現較好增長,行業投資熱情高漲。
隨著“雙碳”目標推進和智能化、電動化趨勢深化,稀土功能材料的需求將長期向好。預計到2025年,全球稀土功能材料市場規模將突破千億美元,其中永磁材料占比超60%。行業景氣周期有望持續上行,為相關企業帶來廣闊發展機遇。
稀土應用廣泛,功能材料是產業鏈價值核心,在政策、需求、技術等多重因素共振下,行業景氣周期已然來臨。把握稀土功能材料的發展機遇,對于推動我國從稀土資源大國邁向稀土強國具有重要意義。
如若轉載,請注明出處:http://www.00bvk.cn/product/39.html
更新時間:2026-11-11 11:43:19